
Noviembre es un mes importante para las empresas que realizan operaciones vinculadas. Aquellas cuyo ejercicio fiscal coincide con el año natural deben presentar, cuando corresponda, el modelo 232 de la Agencia Tributaria, relativo a las operaciones realizadas durante 2025.
Esta declaración informativa permite comunicar determinadas operaciones entre personas o entidades vinculadas, así como operaciones y situaciones relacionadas con jurisdicciones no cooperativas.
Pero ¿qué empresas están obligadas a presentar el modelo 232? ¿Qué importes determinan la obligación de declarar? ¿Y cuál es el plazo de presentación?
El modelo 232 es una obligación informativa: no implica por sí mismo el pago de un impuesto.
¿Qué es el modelo 232 y para qué sirve?
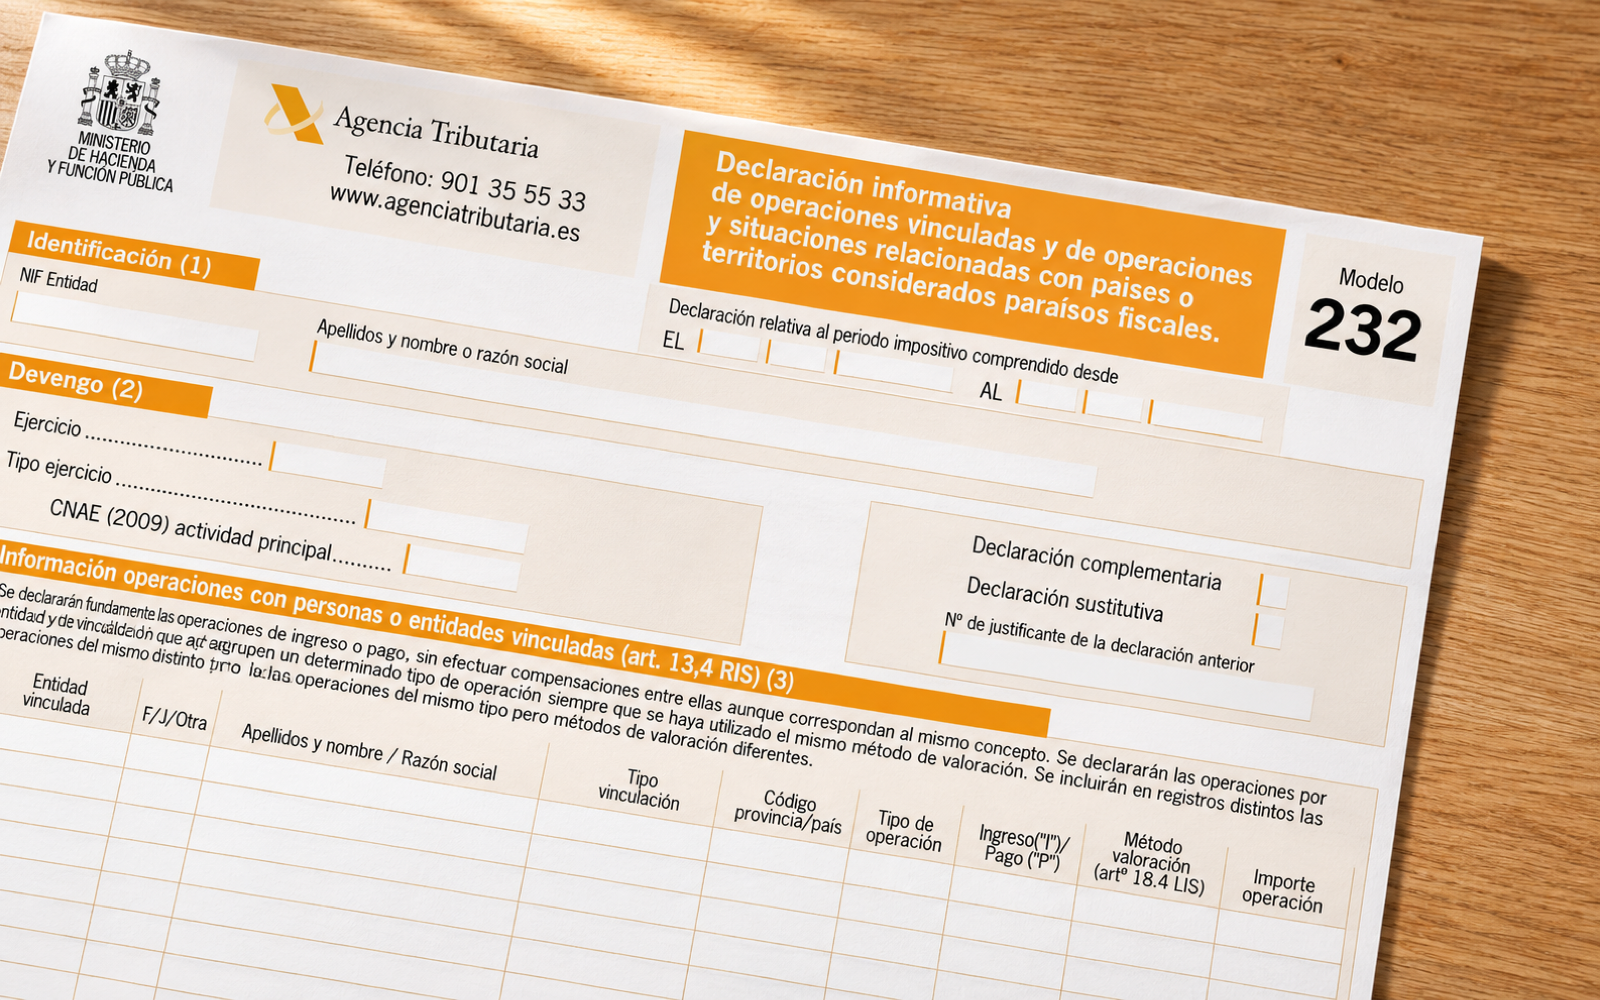
El modelo 232 es una declaración informativa de la Agencia Tributaria mediante la cual determinadas empresas y entidades deben comunicar operaciones realizadas con personas o entidades vinculadas y determinadas operaciones internacionales.
Su finalidad es facilitar el control tributario de estas operaciones, especialmente en lo relativo a su valoración y al cumplimiento de la normativa del Impuesto sobre Sociedades.
Se trata de una declaración y no implica por sí misma el pago de un impuesto, sino una obligación de información que deben cumplir las entidades que se encuentren dentro de los supuestos establecidos.
¿Quién está obligado a presentar el modelo 232?
La obligación afecta, entre otros contribuyentes, a sociedades sujetas al Impuesto sobre Sociedades que hayan realizado determinadas operaciones vinculadas durante el ejercicio.
Se consideran operaciones vinculadas, por ejemplo, determinadas transacciones entre una sociedad y sus socios, administradores u otras empresas del mismo grupo, cuando concurren las condiciones de vinculación previstas legalmente.
No obstante, no todas las operaciones vinculadas deben declararse. La normativa establece determinados límites y supuestos específicos.
Operaciones vinculadas superiores a 250.000 euros
Debe informarse de las operaciones realizadas con una misma persona o entidad vinculada cuando el importe conjunto de las operaciones durante el ejercicio supere los 250.000 euros, valoradas conforme a las reglas aplicables.
Operaciones específicas superiores a 100.000 euros
También existe obligación de informar cuando determinadas operaciones específicas del mismo tipo superen conjuntamente los 100.000 euros.
Entre ellas se encuentran determinadas transmisiones de inmuebles, negocios, participaciones sociales y operaciones sobre activos intangibles, así como operaciones con personas físicas acogidas al régimen de estimación objetiva cuando concurran los requisitos legales.
Operaciones que superen el 50 % de la cifra de negocios
Con independencia de los límites anteriores, deben declararse las operaciones vinculadas del mismo tipo y que utilicen el mismo método de valoración cuando su importe conjunto supere el 50 % de la cifra de negocios de la entidad.
Este supuesto es especialmente relevante para empresas con un volumen importante de operaciones entre sociedades vinculadas.
Los límites deben revisarse por entidad, por tipo de operación y por método de valoración.
Operaciones con jurisdicciones no cooperativas
El modelo 232 también contempla la obligación de informar sobre determinadas operaciones y situaciones relacionadas con países o territorios calificados como jurisdicciones no cooperativas.
Estas operaciones deben declararse conforme a las reglas específicas aplicables, con independencia de los límites generales establecidos para las operaciones vinculadas.
Asimismo, el modelo incluye información sobre determinadas operaciones vinculadas relacionadas con la reducción fiscal aplicable a rentas procedentes de ciertos activos intangibles, cuando corresponda.
¿Cuál es el plazo para presentar el modelo 232 en 2026?
Para las empresas cuyo ejercicio fiscal coincide con el año natural, el plazo de presentación del modelo 232 correspondiente a 2025 comprende del 1 al 30 de noviembre de 2026.
En el caso de sociedades cuyo ejercicio económico no coincide con el año natural, la presentación debe realizarse durante el mes siguiente a los diez meses posteriores a la finalización del periodo impositivo.
Por tanto, resulta importante comprobar la fecha de cierre del ejercicio y verificar con suficiente antelación si existe obligación de presentar esta declaración.
¿Qué ocurre si una empresa no presenta el modelo 232?
La falta de presentación del modelo 232 cuando existe obligación de hacerlo, así como la presentación de información incorrecta o incompleta, puede dar lugar a requerimientos y sanciones tributarias conforme a la normativa aplicable.
Además, las operaciones vinculadas deben respetar el principio de valoración a mercado y, cuando corresponda, contar con la documentación justificativa exigida legalmente.
Por ello, es recomendable revisar las operaciones realizadas durante el ejercicio, identificar correctamente las relaciones de vinculación y comprobar los importes antes de preparar la declaración.
La identificación, el registro y la valoración deben ser coherentes con la documentación de la empresa.
La importancia del control y la transparencia en las operaciones vinculadas
Las operaciones entre empresas de un mismo grupo, socios y otras partes vinculadas requieren especial atención desde el punto de vista contable y fiscal.
Una adecuada identificación, registro y valoración de estas operaciones contribuye a mejorar la calidad de la información financiera, reforzar los sistemas de control interno y reducir posibles contingencias.
En Law & Tax Auditors consideramos que disponer de información contable fiable y procedimientos de control adecuados es fundamental para una gestión empresarial transparente y rigurosa.
La revisión independiente de la información financiera, incluida una auditoría de cuentas voluntaria cuando resulte apropiada, puede ayudar a identificar debilidades en los procedimientos contables y mejorar la trazabilidad de las operaciones realizadas.
Consulta la información oficial del modelo 232
Las empresas que deban presentar esta declaración pueden consultar los requisitos, instrucciones y procedimientos de presentación en la sede electrónica de la Agencia Tributaria.
Modelo 232 – Agencia Tributaria
Si necesitas reforzar la fiabilidad de la información financiera y los procedimientos internos de tu empresa, puedes contactar con el equipo de Law & Tax Auditors.